Domain handball-archiv.de kaufen?
Wir ziehen mit dem Projekt
handball-archiv.de um.
Sind Sie am Kauf der Domain
handball-archiv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handball-archiv.de kaufen?
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **

Ähnliche Suchbegriffe für Bruttoanlagevermögen BAV
Top-Angebote
Produkte zum Begriff Bruttoanlagevermögen BAV:
-
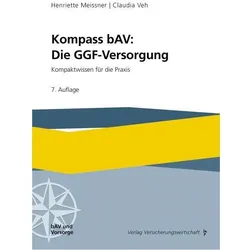
Kompass bAV: Die GGF-Versorgung, Fachbücher von Henriette Meissner, Claudia VehBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Kann ich meine bAV auszahlen lassen?
Kann ich meine bAV auszahlen lassen? Die Auszahlung der betrieblichen Altersvorsorge (bAV) ist grundsätzlich möglich, jedoch unterliegt sie bestimmten gesetzlichen Regelungen. In der Regel ist eine Auszahlung erst zum Rentenbeginn möglich, es sei denn, es liegen besondere Gründe wie beispielsweise eine schwere Krankheit vor. Es ist ratsam, sich vor einer Auszahlung über die steuerlichen Konsequenzen zu informieren, da die Auszahlung in der Regel steuerpflichtig ist. Zudem kann es sinnvoll sein, sich vor einer Auszahlung beraten zu lassen, um die beste Option für die individuelle Situation zu finden. **
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Bruttoanlagevermögen BAV:
-
Kompass bAV: Die GGF-Versorgung, Fachbücher von Henriette Meissner, Claudia VehBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
-
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
Ähnliche Suchbegriffe für Bruttoanlagevermögen BAV
-
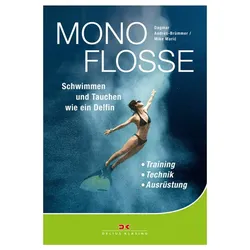
Monoflosse: Schwimmen und Tauchen wie ein Delfin. Training - Technik - AusrüstungSCHWIMMEN WIE EIN DELFIN Sie gleiten elegant durchs Wasser, schwimmen in anmutigen Wellenbewegungen wie Delfine oder Meerjungfrauen: Der neue Trendsport Monofin oder Mermaiding ist nicht nur schön anzusehen, er verlangt dem Schwimmer auch einiges an Kraft und Koordination ab. Doch ist die Monoflosse einmal gemeistert, können hohe Geschwindigkeiten erreicht werden. Die flexible Einzelflosse erlaubt dem Taucher dabei, die Schwimmbewegung eines Delfins zu imitieren. Dagmar Andres-Brümmer bietet in ihrem Buch einen umfassenden Überblick zu Training, Technik und Ausrüstung: * Monoflossenschwimmen für Anfänger: Wie erlerne ich die Schwimmtechnik? * Welche Monoflosse kaufen? Tipps zu Modellen, Material und weiterem Equipment * Finswimming, Freitauchen und Mermaiding: Schwimmen und Tauchen wie ein Delfin * Monoflossen für Kinder spielerisch lernen * Interessantes Hintergrundwissen und eindrucksvolle Bilder zum Flossenschwimmen Monofin und Mermaiding ? der neue Trend im Schwimm- und Tauchsport Ob im eigenen Pool, im Schwimmbad oder im Freiwasser: überall begeistern sich Wassersportler, Mermaids und Fitness-Fans für das Monoflosse-Schwimmen. Auch bei Kindern sind die hippen Flossen im Trend. Doch die Meerjungfrauenflosse kommt nicht nur bei Freizeitsportlern zum Einsatz. Sportlehrer und Profisportler haben Finswimming ebenfalls für sich entdeckt. Monoflossen eignen sich sogar zum Apnoetauchen, dem Freitauchen ohne Atemgerät. Voller Schwimmspaß mit nur einer Flosse ? entdecken auch Sie diese einzigartige Sportart für sich!19,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
PUMA Nova Training Handball Trainingsball 01 - green glare/puma black IIDer NOVA Indoor Training Ball liegt dank seiner schaumstoffverstärkten Oberfläche besonders angenehm in der Hand und bietet zusätzlichen Komfort. Ob gezielte Handballübungen oder regelmäßige Trainingseinheiten - dieser Ball wurde für optimale Kontrolle und präzise Pässe entwickelt. Produktdetails: Entworfen für: Handball 32-Panel-Hybridkonstruktion Schaumstoffschicht für ein weiches Ballgefühl Für guten Grip entwickelt Alle Altersgruppen 60% SR Bladder, 13% Textile, 12% Schaum, 10% PU, 5% Latex17,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Kann ich meine bAV auszahlen lassen?
Kann ich meine bAV auszahlen lassen? Die Auszahlung der betrieblichen Altersvorsorge (bAV) ist grundsätzlich möglich, jedoch unterliegt sie bestimmten gesetzlichen Regelungen. In der Regel ist eine Auszahlung erst zum Rentenbeginn möglich, es sei denn, es liegen besondere Gründe wie beispielsweise eine schwere Krankheit vor. Es ist ratsam, sich vor einer Auszahlung über die steuerlichen Konsequenzen zu informieren, da die Auszahlung in der Regel steuerpflichtig ist. Zudem kann es sinnvoll sein, sich vor einer Auszahlung beraten zu lassen, um die beste Option für die individuelle Situation zu finden. **
-
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.